





Votre rapport CSRD, chaque chiffre prêt pour la vérification
Double matérialité, ESRS et données traçables sur une seule plateforme, pour que le vérificateur retrouve l’origine de chaque chiffre.


La CSRD en bref, et ce qu’elle vous demande
La CSRD est la directive européenne sur la publication d’informations en matière de durabilité, la directive (UE) 2022/2464. Elle remplace l’ancienne directive sur l’information extra-financière et impose un rapport de durabilité dans le rapport de gestion, avec un format commun à toute l’Union : les ESRS.
Tout part de la double matérialité : les impacts de votre entreprise sur les personnes et l’environnement, et les risques et opportunités de durabilité qui pèsent sur vos résultats. Vous ne publiez que ce qui est matériel, mais chaque donnée doit pouvoir être vérifiée.
- Texte
- Directive (UE) 2022/2464, dite CSRD
- Normes
- ESRS, les normes européennes d’information en matière de durabilité
- Principe
- Double matérialité : d’impact et financière
- Vérification
- Assurance limitée, par un vérificateur indépendant
- Calendrier
- Les premières entreprises publient depuis l’exercice 2024 ; les autres ont été reportées
1
Double matérialité
Vous identifiez impacts, risques et opportunités et décidez quels enjeux sont matériels.
2
Collecte des données
Vous réunissez les données exigées par les ESRS pour chaque enjeu matériel, avec leur origine.
3
Rapport
Vous rédigez le rapport de durabilité au sein du rapport de gestion.
4
Vérification
Un vérificateur indépendant examine le rapport avec un niveau d’assurance limitée.
Ce que couvrent les ESRS
E1 à E5
Environnement
Changement climatique, pollution, eau, biodiversité et économie circulaire.
S1 à S4
Social
Effectifs de l’entreprise, travailleurs de la chaîne de valeur, communautés et consommateurs.
G1
Gouvernance
Conduite des affaires : éthique, corruption, relations fournisseurs et engagement politique.
Et, pour tous :
ESRS 1 Exigences générales
ESRS 2 Informations générales
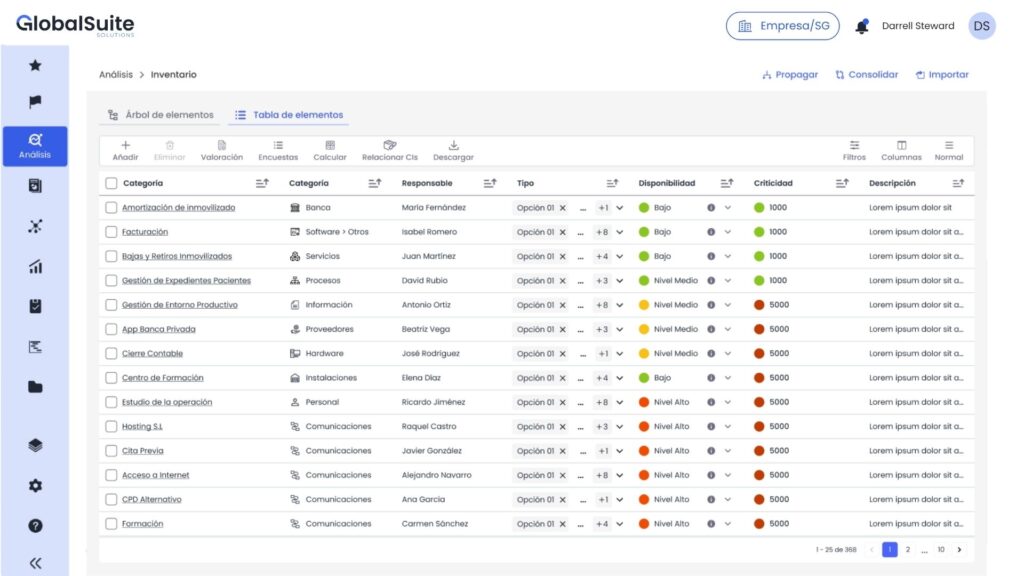
Préparez la CSRD dans GlobalSuite®
De la double matérialité au rapport, au même endroit, chaque donnée reliée à son responsable et à sa preuve.
ESG›CSRD›Double matérialité
Analyse de double matérialitéExercice en cours · 9 enjeux matériels sur 14
ESRSEnjeuMatérialitéStatut
E1
Changement climatique
Émissions des scopes 1, 2 et 3
DoubleApprouvéE5
Utilisation des ressources et économie circulaire
Déchets d’emballages
D’impactApprouvéS2
Travailleurs de la chaîne de valeur
Fournisseurs dans des pays tiers
D’impactEn revueE4
Biodiversité
Aucun site en zone sensible
Non matérielJustifiéESG›CSRD›Données ESRS
214
Données collectées
38
En revue
27
En attente
ESRSExigence de publicationDonnées collectées%
E1-6Émissions brutes de GES90
E1-5Consommation et mix énergétiques100
S1-6Caractéristiques des salariés75
S1-16Écart de rémunération50
G1-6Pratiques en matière de paiement60
ESG›CSRD›Collecte par service
Demandes de données6 services · 2 en retard
DemandeResponsableÉchéanceStatut
Consommation d’électricité et de gaz par siteDFD. Fuentes15 janv.Livrée
Effectifs par pays et par genreICI. Castro20 janv.En cours
Émissions liées au transport des fournisseursETE. Torres31 janv.En retard
Délais moyens de paiement des fournisseursRBR. Blanco31 janv.En cours
ESG›CSRD›Preuves
Preuves pour le vérificateurUne preuve par chiffre publié
PreuveStatutRevue
Factures d’énergie des 12 sitesValideaujourd’hui
Calcul de l’empreinte carboneÀ jour3 j
État de paie pour l’écart de rémunérationEn attente1 sem.
PV d’approbation de la matérialitéArchivé2 sem.
Chaque chiffre, avec son origine
Chaque donnée publiée est reliée à la personne qui l’a fournie, à son calcul et à sa preuve. C’est la première chose que regarde le vérificateur.
La chaîne de valeur, intégrée
Demandez à vos fournisseurs les données nécessaires via des questionnaires du module de risque tiers.
D’une année sur l’autre
La matérialité, les responsables et les demandes de données se réutilisent l’exercice suivant.
La CSRD s’intègre à ce que vous faites déjà
CSRD
Double matérialité, données ESRS, collecte par service et preuves pour la vérification.
Vous êtes iciESG Management
Le module GlobalSuite® pour piloter votre stratégie et vos indicateurs de durabilité.
Voir la solution →Audit Management
L’audit interne qui contrôle vos données avant qu’elles n’arrivent au vérificateur.
Voir la solution →Risque tiers
L’évaluation des fournisseurs, clé pour l’information sur la chaîne de valeur.
Voir la solution →
Questions fréquentes sur la CSRD
Qu’est-ce que la CSRD ?
C’est la directive (UE) 2022/2464 relative à la publication d’informations en matière de durabilité par les entreprises. Les entreprises concernées doivent publier un rapport de durabilité selon les normes ESRS, intégré au rapport de gestion et vérifié par un tiers.
À qui s’applique-t-elle et à partir de quand ?
Les premières entreprises, les grandes entités d’intérêt public qui publiaient déjà une déclaration de performance extra-financière, déclarent depuis l’exercice 2024. En 2025, l’Union européenne a reporté l’entrée des autres et revoit le périmètre : mieux vaut vérifier régulièrement le calendrier qui vous concerne.
Qu’est-ce que la double matérialité ?
C’est regarder la durabilité sous deux angles : l’effet de votre entreprise sur les personnes et l’environnement (matérialité d’impact) et l’effet des enjeux de durabilité sur vos résultats (matérialité financière). Un enjeu est matériel s’il l’est sous l’un ou l’autre angle.
Que sont les ESRS ?
Les normes européennes d’information en matière de durabilité. Deux sont transversales, ESRS 1 et ESRS 2, et dix sont thématiques : cinq environnementales, quatre sociales et une sur la gouvernance. Vous ne publiez que sur les enjeux matériels, sauf les informations générales d’ESRS 2.
Qui vérifie le rapport ?
Un vérificateur indépendant, qui examine le rapport avec un niveau d’assurance limitée. D’où l’importance que chaque donnée ait son origine et sa preuve.
Par où commencer ?
Par l’analyse de double matérialité. Elle vous indique les enjeux à publier et, à partir de là, les données à collecter et à qui les demander.
Votre CSRD,
prête pour la vérification.
Nous vous montrons votre rapport de durabilité construit dans GlobalSuite®.