



Tu informe CSRD, con cada cifra lista para verificar
Doble materialidad, ESRS y datos con trazabilidad en una sola plataforma, para que el verificador encuentre el origen de cada dato.


Qué es la CSRD y qué te van a pedir
La CSRD es la directiva europea de información corporativa sobre sostenibilidad, la Directiva (UE) 2022/2464. Sustituye a la antigua directiva de información no financiera y obliga a publicar un informe de sostenibilidad dentro del informe de gestión, con un formato común para toda la Unión: las ESRS.
El punto de partida es la doble materialidad: qué impactos tiene tu empresa en las personas y el medio ambiente, y qué riesgos y oportunidades de sostenibilidad afectan a tus resultados. Solo informas de lo que resulta material, pero cada dato tiene que poder verificarse.
- Norma
- Directiva (UE) 2022/2464, conocida como CSRD
- Estándares
- ESRS, las normas europeas de información sobre sostenibilidad
- Principio
- Doble materialidad: de impacto y financiera
- Verificación
- Limitada, por un verificador independiente
- Calendario
- Las primeras empresas informan desde el ejercicio 2024; el resto se ha aplazado
1
Doble materialidad
Identificas impactos, riesgos y oportunidades y decides qué temas son materiales.
2
Recogida de datos
Reúnes los datos que piden las ESRS de cada tema material, con su origen.
3
Informe
Redactas el informe de sostenibilidad dentro del informe de gestión.
4
Verificación
Un verificador independiente revisa el informe con un alcance de seguridad limitada.
Qué cubren las ESRS
E1 a E5
Medio ambiente
Cambio climático, contaminación, agua, biodiversidad y economía circular.
S1 a S4
Social
Plantilla propia, trabajadores de la cadena de valor, comunidades y consumidores.
G1
Gobernanza
Conducta empresarial: ética, corrupción, relación con proveedores y actividad política.
Además, para todos:
ESRS 1 Requisitos generales
ESRS 2 Información general
Prepara la CSRD en GlobalSuite®
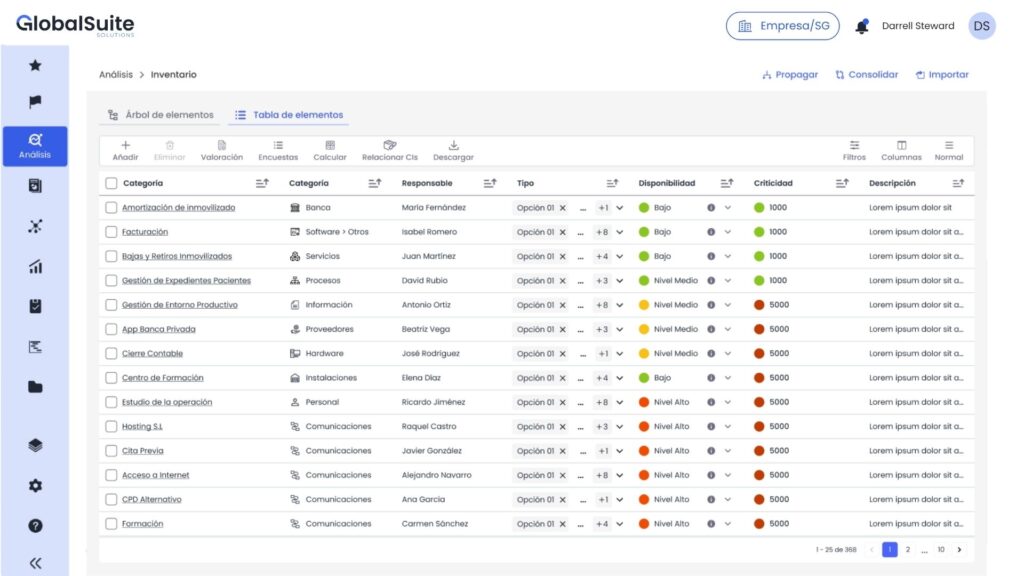
De la doble materialidad al informe en un solo sitio, con cada dato ligado a su responsable y a su evidencia.
ESG›CSRD›Doble materialidad
Análisis de doble materialidadEjercicio en curso · 9 temas materiales de 14
ESRSTemaMaterialidadEstado
E1
Cambio climático
Emisiones de alcance 1, 2 y 3
DobleAprobadoE5
Uso de recursos y economía circular
Residuos de envases
De impactoAprobadoS2
Trabajadores de la cadena de valor
Proveedores en terceros países
De impactoEn revisiónE4
Biodiversidad
Sin centros en zonas sensibles
No materialJustificadoESG›CSRD›Datos ESRS
214
Datos recogidos
38
En revisión
27
Pendientes
ESRSRequisito de informaciónDatos recogidos%
E1-6Emisiones brutas de GEI90
E1-5Consumo y mix energético100
S1-6Características de la plantilla75
S1-16Brecha salarial50
G1-6Prácticas de pago a proveedores60
ESG›CSRD›Recogida por áreas
Peticiones de datos6 áreas · 2 con retraso
PeticiónResponsableFechaEstado
Consumos de electricidad y gas por centroDFD. Fuentes15 eneEntregada
Datos de plantilla por país y géneroICI. Castro20 eneEn curso
Emisiones de transporte de proveedoresETE. Torres31 eneRetrasada
Plazos medios de pago a proveedoresRBR. Blanco31 eneEn curso
ESG›CSRD›Evidencias
Evidencias para el verificadorUna evidencia por cifra publicada
EvidenciaEstadoRevisada
Facturas de energía de los 12 centrosVigentehoy
Cálculo de la huella de carbonoAl día3 d
Informe de nóminas para la brecha salarialPendiente1 sem
Acta de aprobación de la materialidadArchivado2 sem
Cada cifra, con su origen
Cada dato publicado queda ligado a quien lo aportó, a su cálculo y a su evidencia. Es lo primero que mira el verificador.
La cadena de valor, dentro
Pide a tus proveedores los datos que necesitas con cuestionarios desde el módulo de riesgo de terceros.
De un año a otro
La materialidad, los responsables y las peticiones de datos se reaprovechan en el siguiente ejercicio.
La CSRD encaja con lo que ya haces
CSRD
Doble materialidad, datos ESRS, recogida por áreas y evidencias para la verificación.
Estás aquíESG Management
El módulo de GlobalSuite® para gestionar tu estrategia y tus indicadores de sostenibilidad.
Ver solución →Audit Management
La auditoría interna que revisa tus datos antes de que lleguen al verificador.
Ver solución →Riesgo de terceros
La evaluación de proveedores, clave para la información de la cadena de valor.
Ver solución →Preguntas frecuentes sobre la CSRD
¿Qué es la CSRD?
Es la Directiva (UE) 2022/2464 sobre información corporativa en materia de sostenibilidad. Obliga a las empresas incluidas a publicar un informe de sostenibilidad con las normas ESRS, dentro del informe de gestión y verificado por un tercero.
¿A quién aplica y desde cuándo?
Las primeras empresas, las grandes entidades de interés público que ya publicaban información no financiera, informan desde el ejercicio 2024. En 2025 la Unión Europea aplazó la entrada del resto y está revisando el ámbito, así que conviene comprobar en cada momento el calendario que te corresponde.
¿Qué es la doble materialidad?
Es mirar la sostenibilidad desde dos lados: cómo afecta tu empresa a las personas y al medio ambiente (materialidad de impacto) y cómo afectan los temas de sostenibilidad a tus resultados (materialidad financiera). Un tema es material si lo es por cualquiera de los dos.
¿Qué son las ESRS?
Las normas europeas de información sobre sostenibilidad. Hay dos transversales, ESRS 1 y ESRS 2, y diez temáticas: cinco medioambientales, cuatro sociales y una de gobernanza. Solo se informa de los temas que resultan materiales, salvo la información general de ESRS 2.
¿Quién verifica el informe?
Un verificador independiente, que revisa el informe con un alcance de seguridad limitada. Por eso es tan importante que cada dato tenga su origen y su evidencia.
¿Por dónde empiezo?
Por el análisis de doble materialidad. Te dice qué temas tienes que reportar y, con ello, qué datos tienes que empezar a recoger y a quién pedírselos.
Tu CSRD,
lista para verificar.
Te enseñamos tu informe de sostenibilidad montado en GlobalSuite®.